
Zahlen, die zünden. Und Ihren Wert steigen lassen.
Die Instrumente baue ich. Den Kurs bestimmen Sie.
Wie lange das Geld reicht: sichtbar, statt nachts im Kopf überschlagen.
Was passiert, wenn der Großkunde später zahlt: durchgespielt, bevor es passiert.
Was die Bank braucht: liegt bereit.
Nach zwei Monaten steht es. Nach vier läuft es ohne mich.
in zehn Jahren als CFO
als CFO begleitet
Was man nicht sieht, muss man sich leisten können.
Beim Kontokorrent, den Sie als Finanzierungsinstrument nutzen.
Bei Ausgaben, die sich eingeschlichen haben und nie wieder hinterfragt wurden.
Bei offenen Posten, die niemand nachhält.
Beim Lager, das Ihr Geld bindet.
Und am Ende bei dem Preis, den jemand für Ihr Lebenswerk nennt.
Sie optimieren Steuern. Nicht Wert.
Was steuerlich optimal ist, ist selten unternehmerisch sinnvoll. Ein kleingerechneter Gewinn senkt Rating und Unternehmenswert gleich mit. Und die Struktur, die steuerlich Sinn ergab — Holding, Betriebsaufspaltung, Verträge zwischen Ihren Gesellschaften — steht bei Finanzierung und Übergabe im Weg.
Privat und unternehmerisch fließen ineinander.
Die Privatimmobilie steht als Sicherheit für den Unternehmenskredit. Die Putzfrau ist als Mini-Jobberin im Unternehmen angestellt — und wischt zu Hause. Der Firmenwagen fährt hauptsächlich privat. Was das Unternehmen tatsächlich verdient, lässt sich so nicht sagen. Auch Ihnen nicht. Was Sie nicht klar sehen, können Sie nicht steuern.
Sie entscheiden allein. Immer.
Investition, Einstellung, Kredit — jede Entscheidung liegt bei Ihnen. Zu Hause wollen Sie nicht darüber reden, im Team können Sie es nicht, und der Steuerberater rechnet rückwärts. Niemand rechnet Ihnen vor, was die Entscheidung bedeutet, bevor Sie sie treffen.
Zahlen für den Jahresabschluss. Blind für Entscheidungen.
Ein Erlöskonto für alles, was das Unternehmen verdient. Fünfzehn Konten für Fahrzeugkosten. Der Steuerberater braucht das so — für den Abschluss, für die Steuer. Für die Steuerung des Unternehmens ist diese Struktur wertlos. Wer nicht sieht, womit er wie viel verdient, entscheidet blind.
Marge schwankt. Ursache unbekannt.
Was Sie nicht erklären können, können Sie nicht verbessern. Und was Sie nicht verbessern, kostet Sie jeden Monat Geld — auch wenn es auf dem Papier nicht so aussieht. Ein Monat gut, der nächste mau: Die BWA zeigt das Ergebnis, nicht den Grund.
Volle Bücher, enge Liquidität.
Man kann insolvent werden, ohne je einen Verlust gemacht zu haben. Denn es zählt nicht, was Sie verdienen — sondern wann das Geld kommt.
Und irgendwann fragt jemand nach dem Wert.
Der Steuerberater, die Bank, ein Interessent, Ihre Kinder. Sie nennen eine Zahl — und wissen im selben Moment, dass Sie sie sich ausgedacht haben.
Jeder dieser Punkte kostet Wert.
Nicht auf einmal, sondern Jahr für Jahr ein Stück. In der BWA steht das nicht. Im Unternehmenswert schon.
Der Unternehmenswert ist die einzige Kennzahl, die zeigt:
Was war. Was ist. Was möglich ist.
Damit Ihr Wert steigt. Nicht nur Ihr Umsatz. Und ohne Liquidität ist er null — deshalb fängt Wert bei Cash an und hört dort nicht auf.
Mehr Cash. Mehr Flow. Mehr Wert.
So sieht es aus, wenn es steht.
Nach zwei Monaten steht es. Nach vier ist es Routine.
- Cash-Bestand auf Monate voraus.Der Engpass im April fällt im Januar auf. Nicht im Mai.
- Eine Finanzstrategie.Welche Finanzierung wofür, wie viel Reserve — festgelegt statt zufällig gewachsen.
- Darlehen und Sicherheiten im Überblick.Was läuft wann aus, wer haftet wofür.
- Monatsabschluss bis zum 15.Ist gegen Plan und Forecast. Kein Warten, kein Nachreichen.
- Forderungsmanagement eingeführt.Offene Posten mit Alter und Betrag — gemahnt wird, bevor das Geld fehlt.
- Unterlagen für Kapitalgeber.Liegen bereit, bevor jemand fragt.
- Entscheidungen mit Gegenrechnung.Durchgerechnet, bevor Sie zusagen.
- Sie wissen, woran Ihr Wert hängt.Und drehen daran, solange Zeit ist.
- Lesbar ohne Sie.Planung und Zahlen, die auch Dritte verstehen — Bank, Nachfolger, Käufer.
- Sie schlafen durch, auch wenn Freitag Lohnlauf ist.
- Sie öffnen die Mail Ihrer Bank, ohne dass sich der Magen meldet.
- Sie entscheiden über die nächste Investition — und grübeln danach nicht mehr.
Nach vier Monaten steht Ihre Steuerung. Danach führen Sie sie selbst — oder ich bleibe an Bord.
„Das ist doch nur was für große Unternehmen."
Im Gegenteil. Große Unternehmen haben einen CFO. Bei 3 bis 15 Millionen Euro Umsatz macht der Inhaber das nebenbei — oder niemand. Ob das bei Ihnen so ist, zeigen fünf Fragen. Antworten Sie mit einer Zahl oder einem Datum, nicht mit einem Gefühl.
- Wie viele Tage nach Monatsende kennen Sie Ihr Ergebnis?Und wie viele Tage nach Jahresende Ihr Jahresergebnis?
- Was kostet Sie 20 % Wachstum an Liquidität?Woher kommt das Geld — und ab wann?
- Was schicken Sie Ihrer Bank — und wer hat es gebaut?Steht darin, was als Nächstes passiert — oder nur, was passiert ist?
- Wie viel Ihres Privatvermögens haftet für das Unternehmen — auf den Euro genau?Wann läuft die Bürgschaft aus, und was passiert dann?
- Wann haben Sie zuletzt eine Entscheidung getroffen, die Sie vorher durchgerechnet hatten?Nicht geschätzt. Gerechnet.
Dann sollten wir reden.Lagebesprechung buchen
Nicht der richtige Zeitpunkt, wenn Sie in einem akuten Liquiditätsengpass stecken — Mission Control baut auf, es löscht keine Brände. Oder wenn Sie nur einen Jahresabschluss für die Steuer suchen. Ein Controller im Haus ist dagegen kein Ausschluss: Er liefert die Zahlen — ich übersetze sie in Entscheidungen.
Der Steuerberater dokumentiert, was war.
Der M&A-Berater kommt, wenn verkauft wird.
Dazwischen sitzt niemand.Genau da, wo der Wert entsteht.
Mit Mission Control bringen wir Ihre Finanzen in 4 Monaten in eine neue Umlaufbahn.
Zwei Monate Aufbau. Zwei Monate Routine. Danach führen Sie selbst weiter, oder ich bleibe im Monatszyklus dabei.
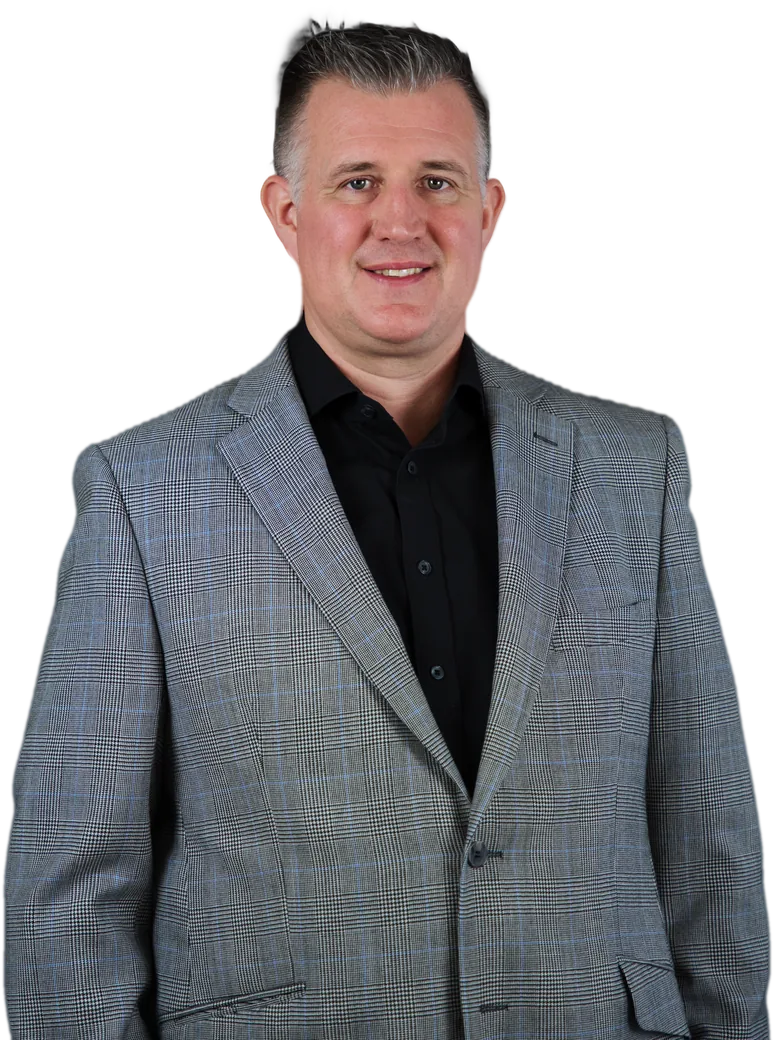
Finanzierung löst keine Probleme. Sie verschiebt sie nur.
Diese Erkenntnis hatte ich sehr früh. Entscheidend für ein Unternehmen ist, was es aus eigener Kraft erwirtschaftet.
Ich bin CFO. Aber ich denke vom Geschäft her, nicht von der Buchhaltung. Ein CEO nannte das „Business Driven CFO". Mein Ziel: Ihr Unternehmen finanziert sein Wachstum selbst. Nicht aus dem Kontokorrent.
Gelernt habe ich das in zehn Jahren als CFO eines Softwareunternehmens mit Private-Equity-Eigentümer. In dieser Zeit ist es auf das Fünffache gewachsen. Aus dem eigenen Geschäft.
Das Instrument dafür bringe ich mit: feNEXX, entwickelt über 15 Jahre. In Wachstumsphasen, Krisen und Exits.
Wer sich selbst finanziert, bleibt unabhängig. Und Banken leihen am liebsten denen, die es nicht nötig haben.
Ohne Private Equity. Ohne Kontrollverlust.
Meine GeschichteWas Inhaber sagen, mit denen ich arbeite.
„Seit über 15 Jahren begleitet uns Florian Ebert als externer CFO und hat unsere Finanzplanung und unser Reporting stetig weiterentwickelt. Wir haben jederzeit einen klaren Überblick über unsere Zahlen und können Kapitalgebern transparente und fundierte Finanzberichte vorlegen."
„Das Reporting arbeitet effektiv und nachhaltig. Es unterstützt uns beim Reporting gegenüber unseren Kapitalgebern maßgeblich."
Was Inhaber fragen, bevor sie handeln.
„Das macht doch mein Steuerberater."
Er dokumentiert, was war — das ist seine Aufgabe, und er macht sie gut. Er plant nicht, was kommt, und er steuert nicht darauf hin. Steuerlich optimiert ist außerdem selten identisch mit finanzierungsfähig und übergabefähig.
„Wie viel Zeit kostet mich das?"
Die Termine selbst: rund drei Stunden im Monat. Dazu kommt Zuarbeit — Unterlagen aus Buchhaltung, Vertrieb und Personal. Das meiste davon gibt es schon; wir sagen Ihnen genau, was wir brauchen.
„Ich will niemanden, der mitredet."
Sie entscheiden. Ich rechne, bevor Sie entscheiden. Nach vier Monaten können Sie das System allein führen — ob ich bleibe, ist Ihre Wahl.
„Brauche ich dafür neue Software?"
Nein. feNEXX läuft in Excel. Jeder im Haus kann damit arbeiten, ohne Lizenzkosten. Und es verknüpft, was Sie schon haben: Personal-, CRM- und ERP-Exporte. Mehr zu feNEXX →
„Was passiert mit meinen Zahlen?"
Sie bleiben bei Ihnen. feNEXX ist Ihre Excel-Datei auf Ihrem Rechner. Alles, was wir besprechen, ist vertraulich — auf Wunsch mit unterschriebener Vereinbarung.
„Und wenn ich gar nicht verkaufen will?"
Dann steuern Sie trotzdem besser. Ein Unternehmen, das übergabefähig ist, ist auch finanzierungsfähig und krisenfest. Der Verkauf ist nur der Tag, an dem es jemand nachrechnet.
„Was sieht meine Bank eigentlich, wenn sie auf mein Unternehmen schaut?"
Nicht Ihre Auftragslage. Sie sieht den Jahresabschluss, Ratingkennzahlen und die Frage, ob jemand plant. Fehlt die Planung, entscheidet das Rating über Ihren Zinssatz — nicht Ihre Leistung.
„Was würde ein Käufer als Erstes prüfen?"
Ob das Unternehmen ohne Sie funktioniert, wie abhängig Sie von einzelnen Kunden sind und ob die Zahlen belastbar sind. Jede dieser drei Antworten entsteht Jahre vor dem Verkauf — nicht am Verhandlungstisch.
„Was passiert, wenn ich morgen ausfalle?"
Dann muss jemand anderes Ihre Zahlen lesen können. Genau das ist der Test, ob Steuerung existiert — oder nur Sie.
„Ich brauche kurzfristig Unterstützung, kein Programm."
Schreiben Sie mir kurz, was ansteht — dann sprechen wir darüber. Nicht alles braucht ein Programm.
Ich sage Ihnen auch, wenn es nicht passt.
30 Minuten. Kostenlos. Keine Agenda, kein Pitch. Wir schauen gemeinsam, wo Sie stehen — und ob ich der Richtige dafür bin.
Lagebesprechung buchen